



Jaká by byla cena zlata, kdyby jím měly být kryty peníze?
12/07/2016/ Zlaťáky.cz - Globální nestabilitu a nejistotu na trzích jasně potvrdilo nedávné referendum ve Velké Británii - brexit vyvolal logicky zcela bezprostřední reakce: pád akciových trhů, pokles cen ropy, rekordní oslabení libry... Na scéně tak opět zazářily drahé kovy; zejména zlato potvrdilo svou roli bezpečného přístavu v turbulentních dobách. Pozornost investorů, kterou svou stabilitou upoutal, žlutý kov jen tak neztratí. A to hlavně kvůli nejistotám a obavám z toho, jak odchod Britů z Unie bude vůbec probíhat, co bude následovat a jak se celý vývoj odrazí v globální ekonomice.

Zlato se tedy ukazuje jako silný hráč - jakou by ale vlastně mělo "správnou" cenu, pokud by se na něj navázala globální peněžní zásoba? Jinými slovy kolik by zlato stálo, kdyby mělo zajistit celosvětovou peněžní zásobu? Pro odpověď je potřeba připomenout si starší data.
V polovině roku 1999 se zlato pohybovalo okolo svého minima, cca 250 dolarů za unci. V následujících letech se vydalo vzhůru, přičemž na samý vrchol se s určitými korekcemi dostalo v srpnu 2011, kdy atakovalo hranici 1 900 dolarů. Dodejme, že extrémní nárůst zaznamenalo v poslední fázi před vrcholem, kdy jen během sedmi měsíců přidalo bezmála 500 dolarů. Během oněch dvanácti let pak vystoupalo zlato o celých 600 %.
Následoval obrat - do roku 2015 zlato v medvědím trendu kleslo až pod hranici 1 100 dolarů, což byla asi 40% ztráta. To zapříčinilo nedůvěru investorů, kteří v roce 2011 nakupovali s vidinou dalšího růstu.
Graf ceny zlata v letech 1997 - 2015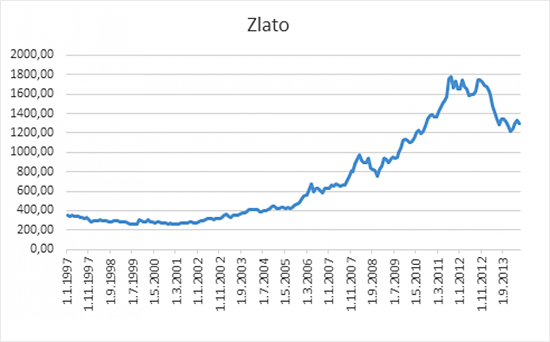
Ne všechny argumenty hovořící proti zlatu jsou podložené fakty
Argument první: Není dost zlata na podporu celého finančního systému.
Tento důvod, zpochybňující sílu zlata, je už takovým evergreenem mezi jeho kritiky. "Zlato přeci nemůže podporovat všechny světové peníze všech bank," říkají, a ve skutečnosti nejsou zas až tak mimo realitu. Je pravdou, že zlata je omezené množství, a že jeho zásoba není nekonečná. Důležité nicméně je, jak je nastavena jeho cena. Množství tedy není tak podstatné, protože určité množství zlata může vždy podporovat jakékoliv množství peněžní zásoby - pokud je správně nastavena cena.
Pokud bychom zlatem opět chtěli krýt peníze, cena by byla vždy jiná, v závislosti na procentu onoho pokrytí. Při dnešních cenách zlata bychom celkovou zásobou pokryli jen z několika procent. Kdybychom chtěli pokrýt větší procento bankovek, cena zlata by musela logicky vzrůst a to například při 40% krytí na 10 000 $ za unci. Pokud bychom ale chtěli zálohovat na 100 %, dosáhli bychom hodnoty cca 50 000 $ za unci.
Jisté je, že pokud by došlo k nějaké finanční krizi, mezinárodní měnový systém by se zhroutil. Důvěra v papírové peníze by se po celém světě propadla, což by neznamenalo jen pád dolaru nebo zánik eura, nýbrž kolaps globální. Ve snaze nalézt jistotu by i centrální banky mohly obrátit svou pozornost na drahé kovy a obnovit svou důvěru ve zlato.
Ačkoli se teď asi nedá očekávat dobrovolný návrat k tzv. zlatému standardu, jsou už teď banky velmi aktivní v navyšování svých zlatých rezerv. V případě, že by ale došlo k úplné ztrátě důvěry v systém, nelze ani variantu zlatého standardu vyloučit...

Argument druhý: Zlato nemůže podpořit růst světového obchodu, protože neroste dostatečně rychle.
Světová těžba zlata tvoří nyní jen asi 1,6 % z celkové zásoby. Světový ekonomický růst je 3-4 % ročně. Podle kritiků se tak těžba nezvyšuje dostatečně rychle, aby podporovala světový obchod. Je to ovšem chiméra, protože těžba nemá nic společného se schopností centrálních bank rozšířit zásobu zlata. Ty totiž spolu s resorty financí drží jen asi 35 000 tun oproti 180 000 tunám zlata drženého v soukromém vlastnictví.
Pokud by pak některá centrální banka chtěla rozšířit nabídku peněz, vše co musí udělat, je natisknout peníze a koupit nějaké zlato ze soukromých zdrojů. Pro každý tisk peněz by si pak musela na trhu najít dostatečné množství zlata, tak jako tomu bylo při zlatém standardu. Různé programy kvantitativního uvolňování a inflace by tím byly značně omezeny. Ne jako je tomu dnes, kdy si každá banka může natisknout bankovek, kolik se jí zachce.
Argument třetí: Zlato nepřináší žádný výnos.
Ano, to je pravda. Zlato totiž neplní funkci výnosu, nýbrž ochrany. Zlato jsou vlastně peníze. Pokud někdo chce nějaký výnos, pak musí investovat jinde - do akcií, dluhopisů, nemovitostí, možností je celá řada. Takto uložené peníze nicméně pořád nejsou penězi. Jde o určité druhy aktiv, která zahrnují i určité stupně rizika. Chcete-li tedy dosáhnout nějakého výnosu, musíte podstoupit i nějaké riziko.
Zlato nenabízí oficiální výnos, nenese ale také žádné riziko. Jinými slovy jde o způsob, jak zachovat bohatství, což je primárním zájmem každého investora.
Hlavní ekonomické události tohoto týdne, které mohou ovlivnit komoditní kovy:
| 1. | 12.07.2016 v 00:00 | Velká Británie | Inflační report Bank of England |
| 2. | 13.07.2016 v 00:00 | Čína | Obchodní bilance |
| 3. | 13.07.2016 v 16:00 | Kanada | Rozhodnutí o úrokové sazbě |
| 4. | 13.07.2016 v 16:30 | USA | Týdenní změna zásob ropy |
| 5. | 13.07.2016 v 17:15 | Kanada | Tisková konference Bank of Canada |
| 6. | 14.07.2016 v 13:00 | Velká Británie | Rozhodnutí o úrokové sazbě |
| 7. | 14.07.2016 v 14:30 | USA | Index PPI |
| 8. | 14.07.2016 v 14:30 | USA | Žádosti o podporu v nezaměstnanosti |
| 9. | 15.07.2016 v 04:00 | Čína | Průmyslová produkce |
| 10. | 15.07.2016 v 16:00 | USA | Důvěra spotřebitelů podle University of Michigan |
Predikce na tento týden:
Cena zlata se na začátku nového týdne pohybuje kolem 1 360 $. Cena zůstává ve střednědobém horizontu v býčím trendu. Okamžitá podpora je vidět na 1 335 $, zatímco hranice odporu je na 1 380 $. Nelze vyloučit další korekci směrem k 1 300 $ a krátkou přestávku před dalším růstem nad hranici 1 400 $.
Přejeme Vám hodně úspěchů!

Autor: Ing. Jakub Petruška
www.zlataky.cz
tel.: 591 001 606
email: ostrava@zlataky.cz
Další aktuality
-
Analýza trhu18.11.2026 Cena zlata klesla na nejnižší úroveň za více než rok
-
Blog26.10.2026 Hokejisté BYD Energie Karlovy Vary vsadili na Zlatou Rentu. Myslí i na svou finanční budoucnost
-
Zajímavost7.10.2026 Denáry před tisíci lety, ražené rukou i dnes
-
Analýza trhu5.10.2026 Investiční zlato a stříbro pod lupou: Jak se vyvíjely ceny v září 2026?
-
Analýza trhu20.8.2026 Investiční zlato a stříbro pod lupou - Červencová odolnost drahých kovů
-
Zajímavost3.8.2026 Perth Mint opět přepisuje historii. Vyrobila největší zlatý slitek světa
-
Analýza trhu23.7.2026 Investiční zlato a stříbro pod lupou - červen plný zvratů
-
Zajímavost7.7.2026 Od grošů k flútkům aneb Jakými mincemi lidé platili v době Jana Husa?
-
Analýza trhu22.6.2026 Investiční zlato a stříbro pod lupou - Vývoj cen v květnu 2026
-
Novinka11.6.2026 The Angel 2026: Legendární motiv v moderním investičním pojetí
-
Blog9.6.2026 ŽLUTÝ KOV POD TLAKEM GEOPOLITICKÉ SITUACE
-
Analýza trhu29.5.2026 Investiční zlato pod lupou: Geopolitika a Fed určovaly směr dubnového trhu
-
Analýza trhu29.4.2026 Investiční zlato a stříbro pod lupou: Březnové turbulence a tvrdý pád
-
Novinka16.4.2026 Spice Girls se vrací na stříbrné minci
-
Novinka7.4.2026 Spouštíme Zlatou Rentu – První spoření bez vstupních poplatků
-
Blog24.3.2026 Cena zlata i stříbra zaznamenala další prudký propad. Nová inflační vlna straší trhy
-
Analýza trhu11.3.2026 Investiční zlato a stříbro pod lupou: únorový posun na trzích
-
Zajímavost9.3.2026 Historie, která má hodnotu: ČNS a Zlaťáky.cz představily v Kolíně vývoj českých mincí
-
Novinka3.3.2026 Stříbrná 3D mince Papírová loď 2025: Když byla každá kaluž oceánem
-
Analýza trhu24.2.2026 Investiční zlato a stříbro pod lupou: Ohlédnutí za prvním měsícem roku 2026